Pour obtenir le meilleur crédit consommation travaux, il faut comparer les propositions réellement accessibles à votre dossier, pour un même montant emprunté et une même durée. Aucune banque ne peut être désignée comme la moins chère dans toutes les situations sur la base des offres publiques disponibles ici. Le choix doit porter à la fois sur le taux annuel effectif global (TAEG), le montant total dû, la mensualité, les frais et les conditions du contrat.
Le type de travaux change aussi la recherche : un prêt personnel peut convenir à plusieurs dépenses, un crédit affecté est lié à une opération définie, tandis que certains chantiers de rénovation énergétique peuvent relever de l’éco-prêt à taux zéro (éco-PTZ), sous conditions. Commencez donc par définir le chantier, son budget et le montant que vous souhaitez emprunter avant de solliciter plusieurs établissements.
Quelles banques proposent un crédit travaux et peut-on comparer leurs offres ?
Hello bank!, Crédit Agricole et BoursoBank présentent des possibilités de financement des travaux. Leurs informations publiées ne permettent toutefois pas de produire un classement des crédits les moins chers : elles ne portent pas toutes sur le même montant, la même durée ni la même période.
| Établissement | Information disponible | Limite pour choisir |
|---|---|---|
| Hello bank! | Exemple promotionnel de TAEG à 4,20 % pour 12 000 € sur 48 mois, annoncé valable jusqu’au 14 octobre 2026. | Promotion expirée au 26 octobre 2026 : pas un taux actuellement accessible ni un critère de classement. |
| Crédit Agricole | Présentation d’un prêt travaux pouvant aller jusqu’à 75 000 €, avec des options de modulation soumises à conditions. | Un plafond de montant et une option contractuelle ne renseignent pas le TAEG d’une proposition pour votre dossier. |
| BoursoBank | Le prêt personnel est présenté comme une solution pouvant financer des travaux ; les justificatifs varient selon le dossier. | Aucun coût comparable pour le même scénario n’est établi par cette information. |
Ces indications proviennent respectivement des communications produit de Hello bank! (promotion échue le 14 octobre 2026), du Crédit Agricole (présentation du prêt travaux) et de BoursoBank (présentation du prêt personnel). Il ne s’agit ni de trois devis simultanés ni d’un échantillon exhaustif des banques françaises. Un établissement ne devient pas le meilleur parce que sa publicité affiche un taux attractif ou un montant maximal élevé.
Pour un choix concret, sollicitez des propositions chiffrées pour le même projet. Comparez ensuite les offres qui vous sont effectivement ouvertes : une caractéristique de produit ne suffit pas à départager leur coût.
Prêt personnel, crédit affecté ou éco-PTZ : lequel convient aux travaux ?
Le prêt personnel peut servir à financer des travaux sans que les fonds soient contractuellement affectés à une opération précise. C’est une piste lorsque le projet comprend plusieurs achats ou interventions. Les règles du prêt personnel sont détaillées par Service-Public.
Le crédit affecté est lié à une acquisition ou prestation déterminée : le financement est associé aux travaux désignés dans le contrat. Ce lien avec l’opération financée doit être pris en compte dans le choix, au-delà du seul taux. Service-Public en précise le fonctionnement du crédit affecté.
L’éco-PTZ est une autre voie pour certains travaux de rénovation énergétique éligibles, auprès d’établissements conventionnés et selon des critères propres au dispositif. Ce n’est pas un crédit à la consommation classique interchangeable avec les autres. Vérifiez les travaux et les pièces exigés dans les conditions de l’éco-PTZ avant de compter sur ce financement.
Le bon ordre consiste donc à qualifier les dépenses avant de comparer les banques : aménagement intérieur courant, rénovation précisément décrite ou travaux énergétiques potentiellement éligibles n’appellent pas nécessairement le même contrat. Une solution adaptée au chantier n’est pas automatiquement la moins coûteuse ; elle doit encore être comparée sur ses conditions propres.
Comment comparer deux propositions de crédit travaux sans se tromper ?
La comparaison la plus utile commence par une base identique : même capital, même durée et même projet. Demandez à chaque organisme une simulation datée puis les informations précontractuelles correspondant aux conditions proposées. La fiche doit notamment permettre de connaître le TAEG, les échéances et le montant total dû ; Service-Public présente les informations précontractuelles du crédit.
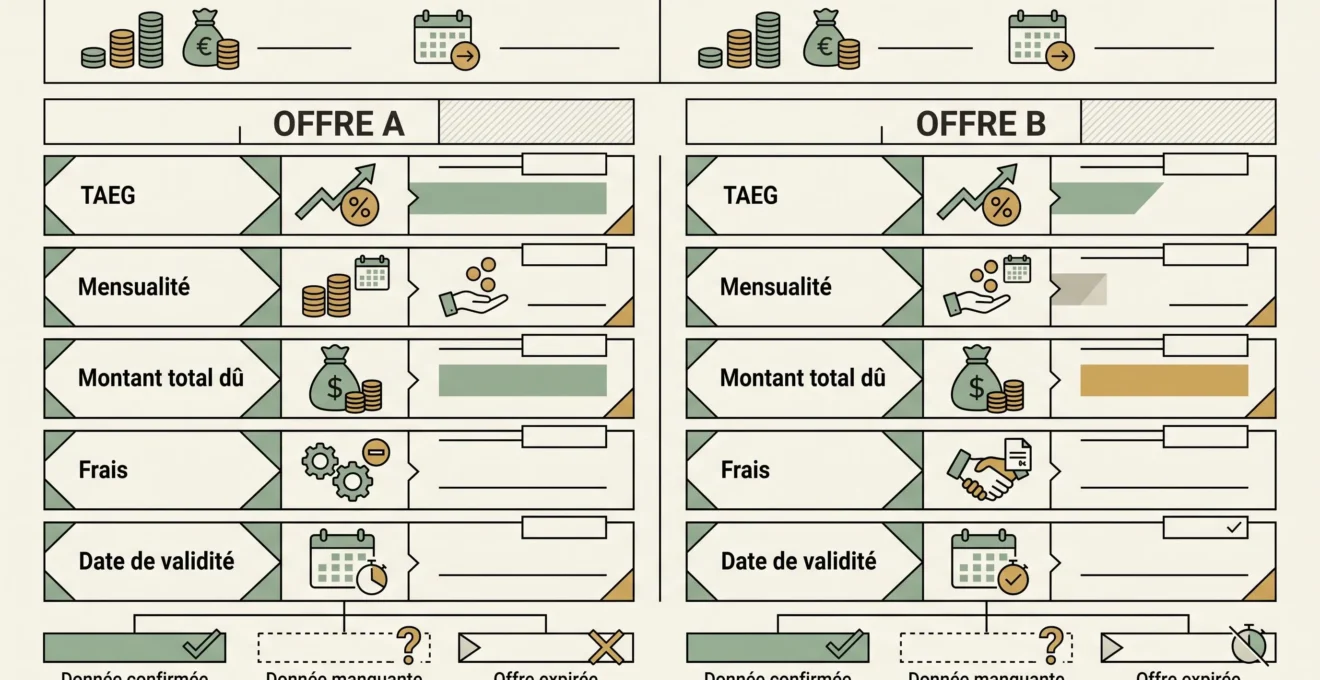
| Élément à contrôler | Preuve à lire | Décision si l’information manque |
|---|---|---|
| Montant et durée | Capital demandé et nombre d’échéances indiqués sur chaque proposition. | Demander une nouvelle simulation sur des paramètres identiques. |
| TAEG et montant total dû | Fiche précontractuelle et détail du coût correspondant à l’offre. | Ne pas conclure quelle proposition coûte le moins. |
| Mensualité et assurance | Échéancier, coût de l’assurance proposée et indication de son caractère facultatif ou des conditions qui lui sont attachées. | Faire préciser ce qui entre dans le coût annoncé et ce qui reste séparé. |
| Frais et souplesse | Clauses relatives aux frais, à la modification des échéances et au remboursement anticipé. | Lire les conditions contractuelles avant d’attribuer un avantage à une option. |
| Validité et accès | Date de l’offre, conditions d’éligibilité et stade de la réponse de la banque. | Exclure un taux promotionnel expiré ; demander une proposition applicable au dossier. |
Comment interpréter le résultat ? Si les offres portent bien sur la même somme, la même durée et des frais identifiés, confrontez leur coût total et leurs contraintes contractuelles. Si une information manque, la comparaison reste incomplète : demandez-la, plutôt que de traiter une case vide comme un coût nul. Une simulation chiffrée ne signifie pas, à elle seule, que le crédit est définitivement accordé.
Cette grille est une méthode pratique, non un classement calculé à partir de devis bancaires actuels. Elle empêche notamment de comparer un taux promotionnel ancien avec une proposition récente sans tenir compte des dates et des conditions.
Quelles conditions et pièces peuvent modifier le choix de la banque ?
L’établissement prêteur examine la capacité de remboursement avant d’accorder un crédit. Le montant demandé, la durée, les charges et les ressources présentées dans le dossier peuvent influer sur l’accès à l’offre ; des justificatifs complémentaires peuvent être demandés selon le produit et la situation.
Avant de faire vos demandes, préparez le montant à financer, la description des travaux et les documents utiles à leur chiffrage. Ajoutez les éléments de ressources et de charges réclamés par chaque banque. Pour un crédit affecté ou un dispositif lié à certains travaux, vérifiez les justificatifs spécifiques plutôt que de supposer qu’un dossier de prêt personnel convient tel quel.
Si deux organismes proposent des conditions apparemment différentes, vérifiez aussi si elles correspondent au même profil, à la même durée et au même stade d’instruction. Une proposition indicative et une offre contractuelle ne prouvent pas la même chose. Si aucun établissement ne propose le financement envisagé, réexaminez le montant et les modalités du projet, ainsi que les dispositifs éventuellement applicables, plutôt que d’inférer qu’une autre banque accordera nécessairement le crédit.
Pour choisir, demandez plusieurs propositions datées et comparables, puis retenez celle dont le coût total et les conditions correspondent à votre projet et à votre capacité de remboursement. Tant qu’aucune comparaison actuelle et homogène n’est disponible, aucune banque ne peut être présentée comme la meilleure pour tous les travaux.